Rinegoziare il debito può restituire ossigeno all’impresa. Fabio Splendori e il team di Splendori & Partners lavorano su ciò che viene dopo: trasformare il tempo recuperato in un percorso concreto di risanamento.
Ottenere più tempo per pagare un debito può alleggerire la pressione finanziaria. Può restituire ossigeno alla cassa, ridurre l’urgenza delle scadenze e consentire all’imprenditore di recuperare margini di manovra. Ma c’è una domanda che viene prima di tutte le altre: quando quella pressione tornerà, l’azienda sarà diventata più sostenibile?
Su questa distinzione si gioca una parte importante dei percorsi di risanamento aziendale. Riorganizzare un’esposizione debitoria può essere necessario, soprattutto quando il peso dei debiti fiscali limita la capacità dell’impresa di operare. Il risultato, però, dipende da ciò che accade dentro l’azienda durante il tempo conquistato.
Se margini, costi e capacità di generare cassa rimangono invariati, una scadenza spostata in avanti rischia semplicemente di ripresentare lo stesso problema qualche mese dopo.
Il debito è un effetto. Capire da dove nasce cambia la strategia
Dietro esposizioni fiscali apparentemente simili possono esserci aziende profondamente diverse.
Un’impresa può aver accumulato debito perché incassa troppo lentamente rispetto ai propri tempi di pagamento. Un’altra può aver perso progressivamente marginalità. Una terza può sostenere una struttura di costi costruita per volumi che il mercato non garantisce più. In altri casi, il problema nasce da investimenti troppo pesanti rispetto alla capacità dell’attività corrente di produrre liquidità.
Il valore nominale del debito racconta solo una parte della storia.
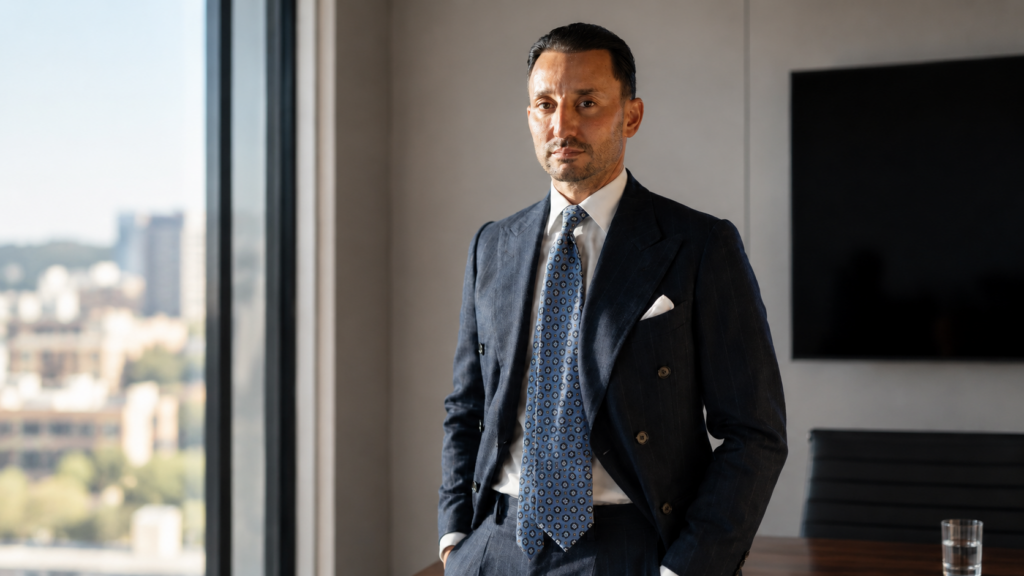
Nella lettura di Fabio Splendori, Founder & Lead Partner di Splendori & Partners, la prima distinzione da compiere riguarda proprio la natura dello squilibrio. Liquidità, redditività e sostenibilità finanziaria non sono sinonimi e richiedono interventi differenti.
Un’azienda redditizia può attraversare una tensione di cassa; un’impresa che fattura molto può avere margini insufficienti; una crescita sostenuta può perfino aumentare il fabbisogno finanziario se assorbe risorse più rapidamente di quanto ne generi.
Per questo la ristrutturazione del debito non può essere progettata separatamente dall’andamento dell’attività. Fabio Splendori insieme al team di Splendori & Partners parte dalla lettura congiunta delle diverse variabili aziendali, per capire quanto margine resta dopo i costi, dove viene assorbita la liquidità e quale capacità di pagamento potrà esprimere l’impresa nei mesi successivi.
Sono questi numeri, più del fatturato considerato isolatamente, a stabilire quanto spazio esista realmente per il risanamento.
Dopo la rinegoziazione comincia il lavoro più difficile
Il beneficio immediato di una dilazione è facilmente percepibile: le uscite vengono distribuite diversamente e la pressione sulla tesoreria diminuisce. Molto meno evidente è ciò che dovrebbe accadere subito dopo.
I mesi recuperati devono diventare tempo operativo. È in questa fase che il lavoro di Fabio Splendori con Splendori & Partners si sposta dal debito all’impresa, concentrandosi sulle variabili che determinano la capacità di recuperare equilibrio:
- marginalità, per individuare quali attività generano realmente valore e quali lo stanno erodendo;
- struttura dei costi, verificando se sia ancora coerente con dimensioni, ricavi e prospettive dell’azienda;
- tempi di incasso e pagamento, per comprendere dove si generano le principali tensioni finanziarie;
- generazione e assorbimento di cassa, distinguendo le attività che producono liquidità da quelle che continuano a consumarla;
- investimenti e performance delle diverse aree aziendali, per stabilire dove concentrare risorse e dove, invece, intervenire.
L’obiettivo non è avviare una stagione indiscriminata di tagli, ma separare ciò che sostiene il futuro dell’impresa da ciò che continua ad assorbire risorse senza produrre risultati adeguati.
È qui che il contributo delle diverse professionalità di Splendori & Partners diventa operativo: le criticità emerse vengono affrontate nelle rispettive aree e tradotte in interventi, mantenendo una direzione comune nel percorso di risanamento.
Anche le decisioni apparentemente più semplici cambiano così significato. Ridurre un costo può migliorare la cassa nell’immediato, ma diventare controproducente se indebolisce un’attività redditizia. Aumentare le vendite può sembrare la risposta naturale, ma peggiorare la situazione finanziaria se ogni nuovo ordine produce poco margine o richiede capitale che l’impresa non possiede.
La domanda non è più soltanto “quanto possiamo rinviare?”, ma “quanto deve cambiare l’azienda perché il nuovo impegno diventi sostenibile?”
Stesso debito, tre imprese e tre risposte differenti
Il punto emerge con chiarezza immaginando tre aziende con la stessa esposizione fiscale.
La prima mantiene una buona marginalità, ma soffre un forte disallineamento tra incassi e pagamenti. La seconda registra ricavi consistenti, mentre la redditività continua a ridursi. La terza ha perso parte del proprio mercato e sostiene ancora costi coerenti con una dimensione aziendale che non esiste più.
Tre debiti dello stesso importo possono richiedere tre strategie di risanamento completamente diverse.
Nel primo caso il lavoro può concentrarsi sulla gestione del capitale circolante e dei flussi finanziari. Nel secondo diventa necessario individuare dove si sta perdendo margine. Nel terzo occorre probabilmente mettere in discussione l’assetto operativo e la struttura dei costi.
Una soluzione finanziaria identica, applicata a tutte e tre, non avrebbe quindi lo stesso valore.
Questa distinzione evita anche un errore frequente: considerare il debito come il problema centrale soltanto perché rappresenta la manifestazione più urgente della crisi. L’esposizione può essere ciò che mette l’azienda sotto pressione, mentre la causa economica dello squilibrio si trova altrove.
«Il tempo ottenuto ha valore soltanto se viene utilizzato per cambiare ciò che ha prodotto lo squilibrio. Altrimenti una scadenza rinviata resta un problema che tornerà a presentarsi.» — Fabio Splendori
La posizione di Fabio Splendori porta così il risanamento fuori da una dimensione esclusivamente finanziaria. La sostenibilità futura dipende dai margini che l’azienda riuscirà a recuperare, dalla cassa che potrà generare e dalla capacità di trasformare il piano in decisioni operative.
Il vero test arriva quando l’emergenza finisce
La riuscita di un intervento non si misura nel momento in cui diminuisce la pressione delle scadenze. Si misura dopo.
Un’azienda che ha realmente corretto il proprio equilibrio dovrebbe progressivamente riuscire a finanziare la gestione corrente, rispettare gli impegni assunti e affrontare gli investimenti senza ricadere sistematicamente nell’emergenza. La continuità deve tornare a dipendere dall’attività aziendale, non dal continuo rinvio delle scadenze.
Questo passaggio separa la gestione del debito dal vero risanamento aziendale.
Rinegoziare può essere indispensabile. Dilazionare può creare lo spazio necessario per agire. Nessuno dei due interventi, però, sostituisce le decisioni che devono essere prese su margini, costi, cassa, attività non redditizie e sostenibilità del modello aziendale.
Per Fabio Splendori, il punto non è quindi scegliere tra intervenire sul debito o intervenire sull’impresa. Le due dimensioni devono procedere insieme: la prima può restituire tempo, la seconda deve fare in modo che quel tempo produca un risultato. Il lavoro del team di Splendori & Partners accompagna proprio questo passaggio, dalla lettura dello squilibrio all’attuazione degli interventi necessari per recuperare continuità.